Domain prüfkopf.de kaufen?
Wir ziehen mit dem Projekt
prüfkopf.de um.
Sind Sie am Kauf der Domain
prüfkopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prüfkopf.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
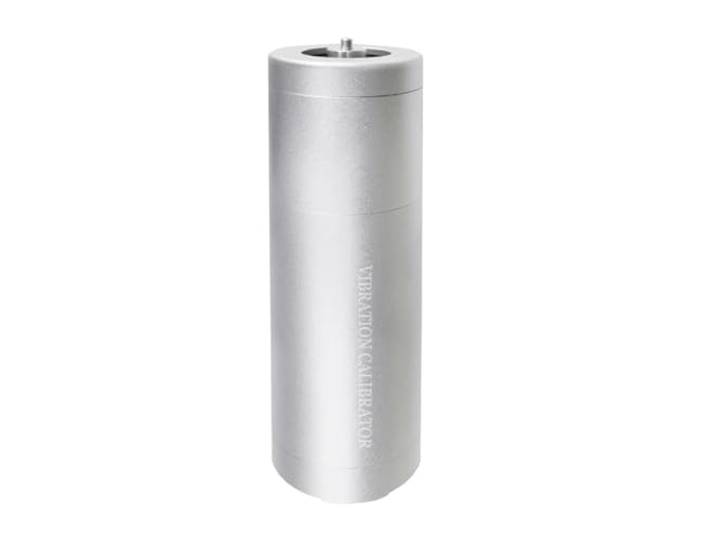
Vibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messenVibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messen. Praktisch und tragbar: Der Vibration Calibrator ist ein leichter und kompakter Handschüttler, der sich leicht transportieren und for die Kalibrierung von Beschleunigungsmessern und Vibrationsüberwachungssystemen unterwegs verwenden lässt. nau und zuverlässig: Dieser Kalibrator ist speziell dafür auslegt, präzise und kontrollierte RMS-Vibration zu liefern und so eine naue Kalibrierung von Beschleunigungsmessern mit einem wicht von bis zu 150 g zu währleisten. Vielseiti Funktionalität: Mit der Fähigkeit, Schwingungssensoren anzutreiben und Schwingungsbeschleunigung, -schwindigkeit und -verschiebung zu messen, bietet dieser Kalibrator umfassende Testmöglichkeiten Einfache Handhabung und sicherer Transport: Dieser Vibrationskalibrator wird mit einer Tratasche liefert und ermöglicht eine bequeme Handhabung und einen sicheren Transport Spezifikationen for optimale Leistung: Dieser Kalibrator arbeitet mit einer Frequenz von 159,2 Hz ±0,5 % und bietet verschiedene Ausgabeoptionen for Beschleunigung, schwindigkeit und Verschiebung. Er liefert naue und konsistente Erbnisse. Farbe:One Color499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
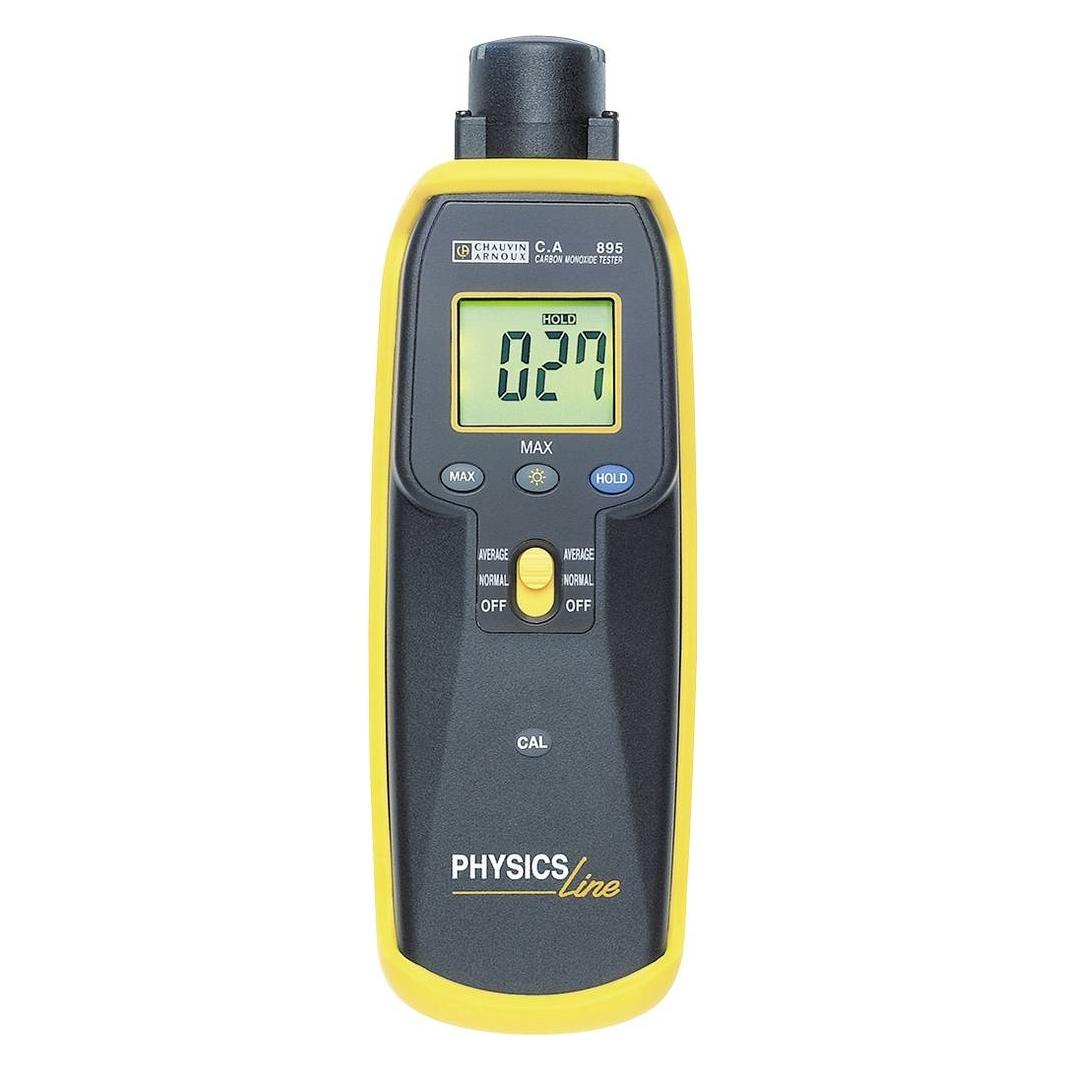
Chauvin Arnoux KohlenmonoxidMessgerät zur Überprüfung des Kohlenmonoxidgehalts in der Umgebungsluft (Gas Messgerät) (P01651001Z)Chauvin Arnoux KohlenmonoxidMessgerät zur Überprüfung des Kohlenmonoxidgehalts in der Umgebungsluft (Gas Messgerät) (P01651001Z)460,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
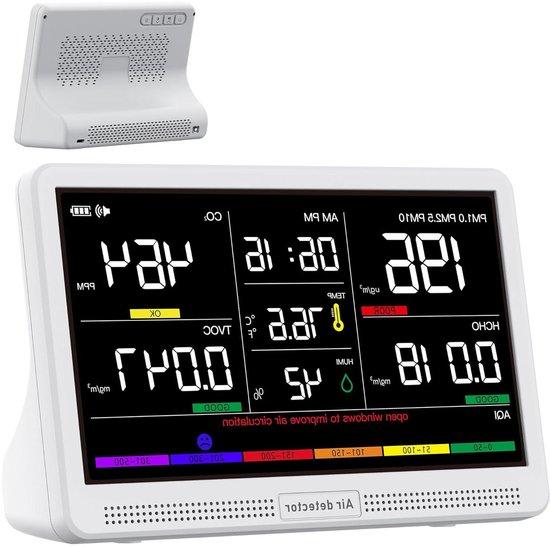
Luftqualitätsüberwachung für Innenräume - CO2-Messgerät, TVOC-Messgerät - Messung der Luftqualität - 16-in-1-Erkennung - 7-Zoll-Display - WeißÜberwachen Sie die Qualität Ihrer Raumluft präzise mit diesem fortschrittlichen Messgerät. Haben Sie manchmal Zweifel an der Luft, die Sie täglich einatmen, insbesondere in geschlossenen Räumen wie Ihrem Zuhause oder Büro? Dieses vielseitige Messgerät für die Luftqualität bietet die Lösung, indem es eine breite Palette wichtiger Luftparameter misst, sodass Sie stets ein umfassendes Bild Ihrer Lebensumgebung erhalten. Dieses Messgerät wurde entwickelt, um Ihnen ein Gefühl der Sicherheit zu geben. Mit seinen 16 Messfunktionen erfasst es nicht nur CO2, TVOC und Feinstaub (PM2.5, PM1.0, PM10), sondern auch HCHO, Temperatur, Luftfeuchtigkeit und berechnet den Luftqualitätsindex (AQI). Das große 7-Zoll-Display präsentiert alle Daten übersichtlich und verständlich, sodass Sie auf einen Blick den Zustand Ihrer Luftqualität erkennen können. Dank der langen Akkulaufzeit von 12 Stunden können Sie das Gerät sowohl zu Hause als auch im Büro verwenden, ohne sich ständig Gedanken über das Aufladen ma399,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandson CO2 Messgerät für Raumluft, Luftqualitätssensor, Alarmfunktion, präzise CO2-Messung, für InnenräumeBringen Sie Ihre Raumluftqualität auf ein hohes Niveau! Die Frischluftqualität ist ein wesentliches Kriterium für das Wohlfühlgefühl und die Gesundheit. Ein hoher CO2-Gehalt führt zu Müdigkeit, Kopfschmerzen und Konzentrationsschwäche. Das Brandson CO259,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl DEUTSCH Wanddicken- und Schallgeschwindigkeits-Messgerät (ohne Prüfkopf), Typ: 1076B (1076.001)Einleitung Wanddickenmessgerät Echometer BasisgerätAusführung: Solides Basisgerät zur Messung von Wanddicken und Schallgeschwindigkeiten mit neuester Messtechnik und modernem Design. Eigenschaften • Das Gerät eignet sich sowohl zur schnellen Qualitätskontrolle in der Produktion als auch zur Messung innen korrodierter Behälter oder Rohrleitungen \n• Der Wanddickenmessbereich umfasst – abhängig vom Prüfkopf – 0,5 bis 400 mm \n• Bei der Schallgeschwindigkeitsmessung können problemlos alle schallleitfähigen Materialien mit einem Messbereich von 100 bis über 19999 m/s vermessen werden \n• Mit großem, hinterleuchtetem Grafikdisplay in 3 wählbaren Anzeigenmodi: Standardanzeige, Differenzwert und Minimalwert, Grenzwertüberwachung mit akustischer und optischer Kontrolle, spritzwassergeschütztes Gehäuse mit stoßabsorbierendem Gummischutzrahmen und Aufstellbügel \n• Automatiche Prüfkopferkennung \n• Lieferung mit Betriebsanleitung, 100 ml Koppelmittel ECHOTRACE und 2 Batterien LR44, 1,5 V, im Kunststoffkoffer.Hinweis: Optionale Messwertspeicherung und Datenschnittstelle sowie Software-Pakete ("EasyExport" und "iCom") auf Anfrage lieferbar (1076.001)1435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messenVibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messen. Praktisch und tragbar: Der Vibration Calibrator ist ein leichter und kompakter Handschüttler, der sich leicht transportieren und for die Kalibrierung von Beschleunigungsmessern und Vibrationsüberwachungssystemen unterwegs verwenden lässt. nau und zuverlässig: Dieser Kalibrator ist speziell dafür auslegt, präzise und kontrollierte RMS-Vibration zu liefern und so eine naue Kalibrierung von Beschleunigungsmessern mit einem wicht von bis zu 150 g zu währleisten. Vielseiti Funktionalität: Mit der Fähigkeit, Schwingungssensoren anzutreiben und Schwingungsbeschleunigung, -schwindigkeit und -verschiebung zu messen, bietet dieser Kalibrator umfassende Testmöglichkeiten Einfache Handhabung und sicherer Transport: Dieser Vibrationskalibrator wird mit einer Tratasche liefert und ermöglicht eine bequeme Handhabung und einen sicheren Transport Spezifikationen for optimale Leistung: Dieser Kalibrator arbeitet mit einer Frequenz von 159,2 Hz ±0,5 % und bietet verschiedene Ausgabeoptionen for Beschleunigung, schwindigkeit und Verschiebung. Er liefert naue und konsistente Erbnisse. Farbe:One Color499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux KohlenmonoxidMessgerät zur Überprüfung des Kohlenmonoxidgehalts in der Umgebungsluft (Gas Messgerät) (P01651001Z)Chauvin Arnoux KohlenmonoxidMessgerät zur Überprüfung des Kohlenmonoxidgehalts in der Umgebungsluft (Gas Messgerät) (P01651001Z)460,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Luftqualitätsüberwachung für Innenräume - CO2-Messgerät, TVOC-Messgerät - Messung der Luftqualität - 16-in-1-Erkennung - 7-Zoll-Display - WeißÜberwachen Sie die Qualität Ihrer Raumluft präzise mit diesem fortschrittlichen Messgerät. Haben Sie manchmal Zweifel an der Luft, die Sie täglich einatmen, insbesondere in geschlossenen Räumen wie Ihrem Zuhause oder Büro? Dieses vielseitige Messgerät für die Luftqualität bietet die Lösung, indem es eine breite Palette wichtiger Luftparameter misst, sodass Sie stets ein umfassendes Bild Ihrer Lebensumgebung erhalten. Dieses Messgerät wurde entwickelt, um Ihnen ein Gefühl der Sicherheit zu geben. Mit seinen 16 Messfunktionen erfasst es nicht nur CO2, TVOC und Feinstaub (PM2.5, PM1.0, PM10), sondern auch HCHO, Temperatur, Luftfeuchtigkeit und berechnet den Luftqualitätsindex (AQI). Das große 7-Zoll-Display präsentiert alle Daten übersichtlich und verständlich, sodass Sie auf einen Blick den Zustand Ihrer Luftqualität erkennen können. Dank der langen Akkulaufzeit von 12 Stunden können Sie das Gerät sowohl zu Hause als auch im Büro verwenden, ohne sich ständig Gedanken über das Aufladen ma399,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandson CO2 Messgerät für Raumluft, Luftqualitätssensor, Alarmfunktion, präzise CO2-Messung, für InnenräumeBringen Sie Ihre Raumluftqualität auf ein hohes Niveau! Die Frischluftqualität ist ein wesentliches Kriterium für das Wohlfühlgefühl und die Gesundheit. Ein hoher CO2-Gehalt führt zu Müdigkeit, Kopfschmerzen und Konzentrationsschwäche. Das Brandson CO259,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
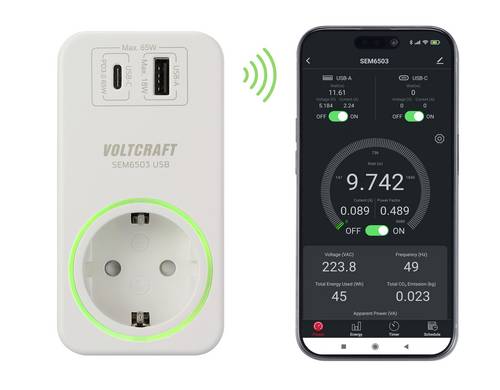
VOLTCRAFT SEM6503 Energiekosten-Messgerät USB-Schnittstelle, USB-Messung (Ladeleistung), inkl. Funksteckdose, DatenexportPräzise Messung und Anzeige von Leistungsaufnahme und Leistungsfaktor bis auf 3 Dezimalstellen. Mit dem SEM6503 können sie die Ladeleistung der beiden USB-Ports präzise messen. Wobei nicht nur die Ladeleistung in Watt angegeben wird, sondern auch der Ladestrom und die Ladespannung. Das ist dann besonders interessant, wenn ein angeschlossenes Gerät langsamer lädt, als erwartet. Wird z.B. ein Ladekabel verwendet, welches nicht den aktuellen Power Delivery Standard unterstützt, dann schalten weder Endgerät, noch Ladegerät die Performance entsprechend hoch. LED-Ring ändert die Farbe abhängig von der gemessenen Leistung. Bequeme Steuerung von Timer- und Zeitplanfunktionen über kostenlose iOS und Android App. USB-A und USB-C Ladeanschluss mit Messung. Zusatz-Funktionen wie programmierbares Ein- und Ausschalten, Timer, Fernbedienung über Ihr mobiles Endgerät und Anti-Einbruch-Modus.14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.